
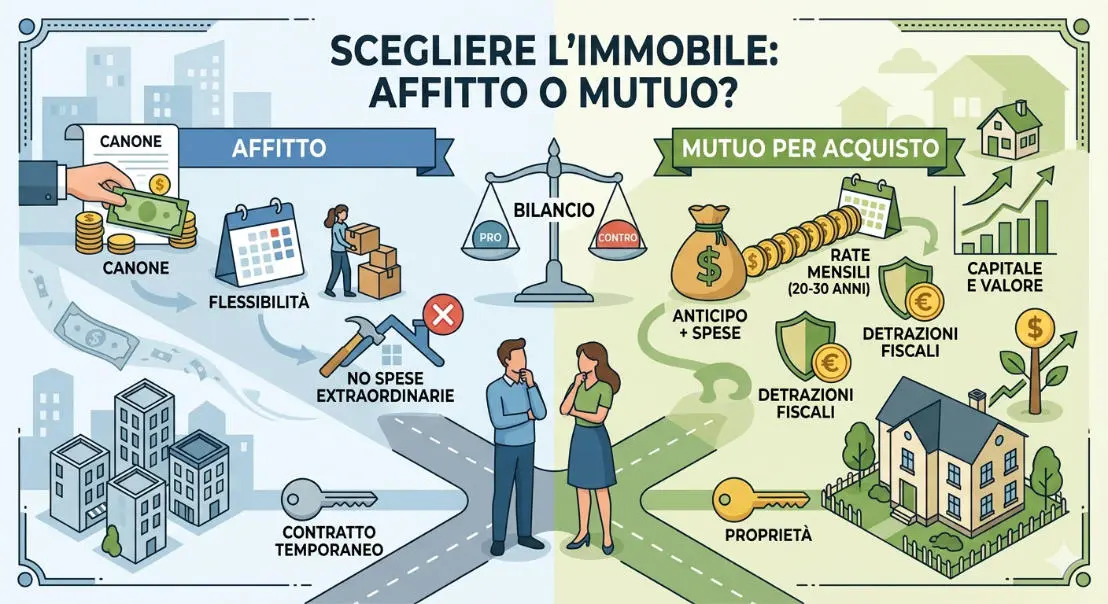
La scelta tra mutuo e affitto è una delle decisioni più rilevanti dal punto di vista economico e personale. Non si tratta solo di confrontare costi mensili, ma di valutare obiettivi di vita, stabilità lavorativa e prospettive future.
Nel 2026 il contesto immobiliare presenta elementi contrastanti: da un lato, gli affitti continuano a crescere; dall’altro, i mutui mostrano una maggiore stabilità nei tassi di interesse. Analizzare entrambe le opzioni permette di individuare la soluzione più adatta alle proprie esigenze.
Andamento degli affitti nel 2026
Negli ultimi anni, il mercato delle locazioni ha registrato aumenti significativi. Le previsioni indicano una crescita media dei canoni superiore a quella dei prezzi di vendita.
Nelle grandi città, i costi risultano particolarmente elevati. A Milano, il prezzo medio supera i 23 euro al metro quadro, mentre a Roma si avvicina ai 19 euro. Questo significa che per un appartamento di circa 70 mq si possono raggiungere canoni mensili compresi tra 1.100 e oltre 1.600 euro.
Questo scenario rende l’affitto una soluzione sempre più impegnativa nel lungo periodo, soprattutto nelle aree urbane più richieste.
Mutui nel 2026: tassi e condizioni
Sul fronte dei mutui, il mercato appare più stabile rispetto agli anni precedenti. Dopo gli aumenti registrati tra il 2022 e il 2023, i tassi hanno iniziato a ridursi e nel 2026 si mantengono su livelli più equilibrati.
Le politiche della Banca Centrale Europea e della Banca d’Italia hanno contribuito a rendere il credito più accessibile rispetto al recente passato.
Il tasso fisso resta la scelta più diffusa, perché garantisce una rata stabile nel tempo. Il tasso variabile può risultare inizialmente più conveniente, ma espone al rischio di aumenti futuri.
I vantaggi del mutuo
Acquistare casa tramite mutuo offre diversi benefici, soprattutto in una prospettiva di lungo periodo.
Il primo riguarda la sicurezza abitativa. Possedere un immobile elimina l’incertezza legata ai rinnovi contrattuali. Inoltre, consente di personalizzare gli spazi senza limitazioni.
Dal punto di vista economico, il mutuo può rappresentare una forma di investimento. Con il tempo si costruisce un patrimonio e, una volta estinto il finanziamento, si elimina una spesa mensile significativa.
Esistono anche vantaggi fiscali, soprattutto per l’acquisto della prima casa, che permettono di ridurre il carico complessivo.
Gli aspetti da valutare nel mutuo
Nonostante i vantaggi, il mutuo comporta impegni importanti. È un finanziamento di lunga durata, spesso superiore ai 20 o 30 anni.
Oltre alla rata mensile, bisogna considerare costi aggiuntivi come imposte, assicurazioni e manutenzione dell’immobile. È inoltre necessario disporre di un capitale iniziale per l’anticipo.
Un altro elemento da considerare è il rischio legato alla situazione personale. Eventuali cambiamenti lavorativi possono rendere più difficile sostenere il pagamento delle rate.
I vantaggi dell’affitto
L’affitto offre una maggiore flessibilità rispetto all’acquisto. È una soluzione adatta a chi prevede cambiamenti lavorativi o personali nel breve periodo.
Non richiede un investimento iniziale elevato e permette di mantenere maggiore liquidità. Questo consente di destinare risorse ad altri progetti o investimenti.
Inoltre, molte spese straordinarie restano a carico del proprietario, riducendo il rischio di costi imprevisti.
I limiti dell’affitto nel lungo periodo
Nel lungo periodo, l’affitto presenta alcuni svantaggi. Il principale è rappresentato dall’assenza di accumulo patrimoniale.
Il pagamento del canone mensile non genera un bene di proprietà. Inoltre, i canoni possono aumentare nel tempo, rendendo il costo complessivo più elevato.
Esiste anche una minore stabilità abitativa, legata alle decisioni del proprietario e alla durata dei contratti.
Esempio pratico: mutuo o affitto a Roma
Per comprendere meglio la differenza tra le due soluzioni, si può considerare un esempio concreto.
Nel 2026, un immobile a Roma ha un valore medio di circa 3.600 euro al metro quadro. Un appartamento di 70 mq può costare intorno ai 250.000 euro.
Con un mutuo all’80% e tasso fisso intorno al 3%, la rata mensile può aggirarsi sugli 850-900 euro. Nello stesso contesto, l’affitto per un immobile simile può superare i 1.100 euro mensili.
Nel lungo periodo, il mutuo tende a risultare più conveniente, ma richiede un impegno iniziale e una maggiore stabilità economica.
Le alternative: soluzioni ibride
Oltre alle opzioni tradizionali, esistono formule intermedie che combinano affitto e acquisto.
L’affitto con riscatto consente di vivere nell’immobile con la possibilità di acquistarlo in futuro, destinando parte del canone a un anticipo.
Il rent to buy prevede un meccanismo simile, ma con una struttura contrattuale più articolata. Queste soluzioni possono essere utili per chi non dispone subito della liquidità necessaria per un acquisto.
Come scegliere tra mutuo e affitto
La decisione tra mutuo e affitto dipende da diversi fattori. Tra i principali ci sono la stabilità lavorativa, la disponibilità economica e la durata prevista della permanenza in una determinata città.
Il mutuo è generalmente più adatto a chi ha una visione di lungo periodo e desidera costruire un patrimonio. L’affitto, invece, rappresenta una soluzione più flessibile, indicata per chi ha esigenze temporanee o in evoluzione.
Valutare attentamente questi aspetti consente di fare una scelta consapevole e coerente con i propri obiettivi personali e finanziari.