
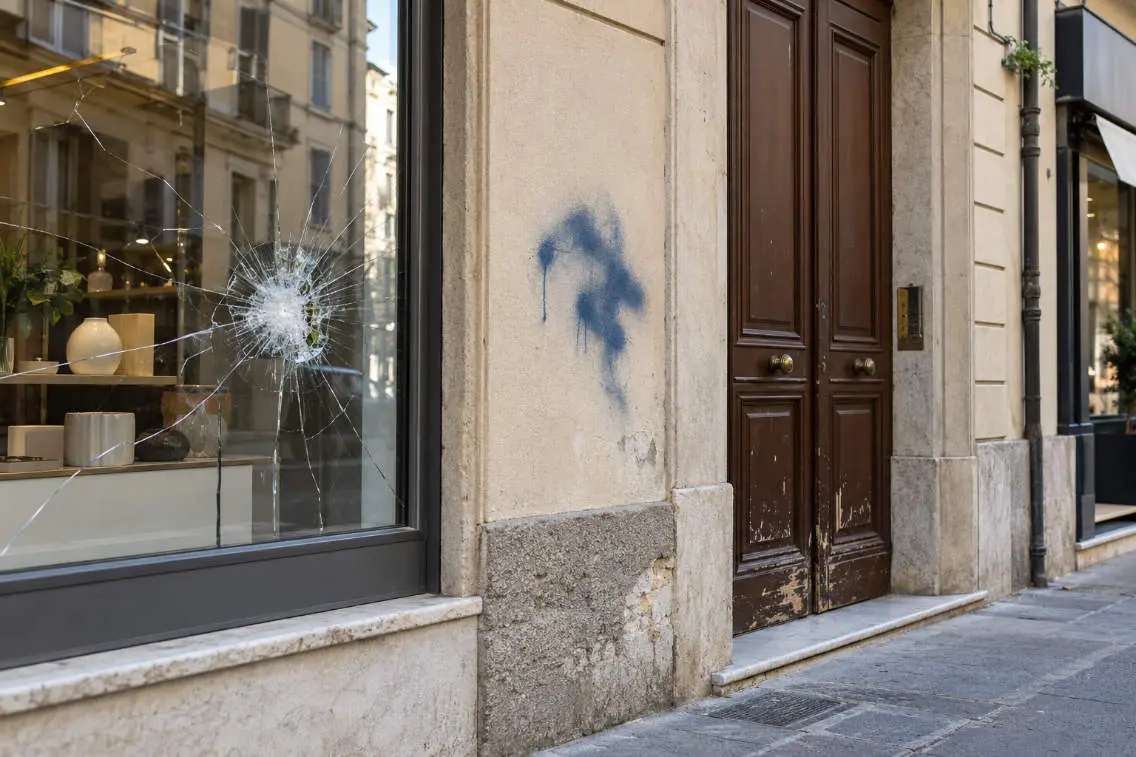
Una vetrina spaccata, un portone rovinato o una parete imbrattata possono comportare spese significative e richiedere interventi immediati. Quando un immobile subisce un atto vandalico, capire chi deve pagare significa distinguere la responsabilità del danneggiamento dalla necessità di anticipare i costi delle riparazioni.
La risposta dipende da diversi elementi: l’identificazione dell’autore, la proprietà del bene colpito, l’eventuale presenza di un contratto di locazione e le garanzie assicurative effettivamente attive.
Chi è responsabile dei danni da vandalismo
Il principio generale è stabilito dall’articolo 2043 del Codice civile: chi provoca ad altri un danno ingiusto, con dolo o colpa, è tenuto a risarcirlo. Nel caso degli atti vandalici, l’obbligo ricade quindi sull’autore del danneggiamento, quando la sua responsabilità viene accertata.
Per ottenere il risarcimento occorre dimostrare il fatto, il danno subito e il collegamento tra la condotta del responsabile e le conseguenze economiche lamentate. Fotografie, testimonianze, preventivi e fatture aiutano a ricostruire l’accaduto e a quantificare la richiesta.
Se l’autore rimane sconosciuto, il recupero delle somme diventa più difficile. Presentare denuncia è utile per consentire gli accertamenti, ma non determina automaticamente il rimborso delle spese sostenute.
Vandalismo in condominio: come si dividono le spese
Quando vengono danneggiati beni comuni, come il portone d’ingresso o la facciata, il ripristino interessa il condominio. In attesa di un eventuale risarcimento o indennizzo assicurativo, può essere necessario finanziare direttamente i lavori.
L’articolo 1123 del Codice civile prevede, come criterio generale, la ripartizione delle spese di conservazione delle parti comuni in proporzione al valore delle singole proprietà, salvo diversa convenzione. Esistono criteri specifici per beni che servono i condomini in misura diversa o soltanto una parte dell’edificio.
La posizione del bene danneggiato, da sola, non basta a stabilire chi paga: bisogna verificarne la natura comune o privata. La vetrina di un negozio, per esempio, non diventa automaticamente condominiale perché si trova sul prospetto del palazzo.
Immobili in affitto: quando risponde l’inquilino
Per una casa o un locale commerciale in locazione, non è corretto attribuire ogni danno al proprietario oppure all’inquilino senza esaminare le circostanze.
L’articolo 1588 del Codice civile stabilisce che il conduttore risponde della perdita e del deterioramento del bene durante la locazione, salvo che provi una causa a lui non imputabile. La norma considera anche i danni provocati dalle persone ammesse all’uso o al godimento dell’immobile.
Un episodio vandalico compiuto da estranei richiede quindi una ricostruzione concreta. L’inquilino dovrebbe informare tempestivamente il proprietario e raccogliere gli elementi che documentano l’origine del danno. Per i negozi occorre inoltre distinguere tra danni all’immobile, agli arredi e alle merci.
Quando interviene l’assicurazione
La presenza di una polizza casa, condominio o attività commerciale non garantisce automaticamente la copertura degli atti vandalici. Occorre verificare che la relativa garanzia sia operante e comprenda il bene colpito.
Massimali, franchigie, scoperti ed esclusioni determinano l’importo effettivamente indennizzabile. Anche gli imbrattamenti esterni e i danneggiamenti collegati a un furto possono seguire condizioni specifiche.
Per un’attività commerciale, inoltre, la copertura delle riparazioni non implica necessariamente quella delle perdite dovute alla chiusura del negozio: serve controllare le eventuali garanzie dedicate all’interruzione dell’attività.
Cosa fare prima di riparare i danni
La prima esigenza è mettere in sicurezza le parti pericolose, soprattutto in presenza di vetri rotti o accessi compromessi. Prima del ripristino è opportuno fotografare lo stato dei luoghi, conservare le prove disponibili e segnalare l’accaduto alle autorità.
Se esiste una copertura assicurativa, bisogna comunicare tempestivamente il sinistro alla compagnia, rispettando i termini applicabili e concordando gli accertamenti necessari. Gli interventi urgenti vanno documentati con particolare attenzione.
Preventivi dettagliati e fatture permettono di distinguere le riparazioni necessarie dalle eventuali migliorie. Una documentazione ordinata facilita la valutazione del danno e sostiene sia la richiesta rivolta al responsabile sia la pratica assicurativa.